
甲、乙、丙和丁四个公司投资相同项目,收益方案如下表(单位:元)。若社会平均收益率为10%,根据资金时间价值原理,其投资收益最大的是()。
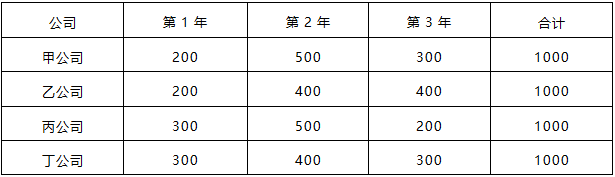
根据收益方案表可知第3年末的累计收益都是1000元。故前面年份收益越多,考虑资金时间价值后投资收益将越大。
通过对比可知,第1年丙、丁公司收益300元大于甲、乙公司,第2年则是丙公司收益500又大于丁公司,故考虑资金时间价值后,最终是丙公司收益最大。(此题考查的是“早收”)
期初对应期末需加1,比如第2年期初100万元折算到第5年期末,n=5-2+1=4
期末对应期初需减1,比如第2年期末100万元折算到第5年期初,n=5-1-2=2
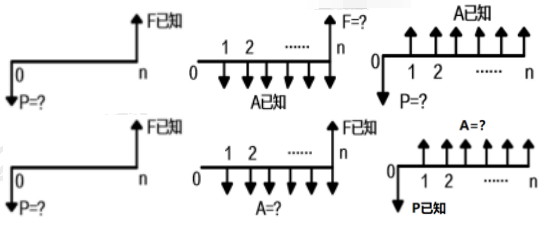
某企业第1年年初和第1年年末分别向银行借款30万元,年利率均为10%,复利计息,第3~5年年末等额本息偿还全部借款。则每年年末应偿还金额为()。
首先明确此题是计算年金A,那么可以运用已知P求A,或者采用已知F求A。但是此题现值P和终值F都没有告知。
故需要想办法求出现值P或终值F?这就取决于大家还记得哪个公式了?大部分应该是记得:
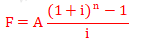
这就需要把第1年年初和第1年年末的30万元全部折现到第5年年末,求得F,然后就是已知F求A,i=10%,n=3。
同时大家可以思考下如果改用已知P求A,大家会计算吗?如果能够计算出来,说明资金等值计算1-2分的计算题没什么问题了。
近5年每年都有考,比如:静态与动态;盈利与偿债。理解的基础上记忆区分就好。
盈利能力:财务净现值、净现值率、费用现值、净年值、费用年值、财务内部收益率、动态投资回收期、效益费用比
偿债能力指标均为静态指标,静态盈利能力指标只有2个(投资收益率、静态投资回收期)。
带有“现值”“年值”“动态”等关键字的都是动态指标,可结合第1章资金等值计算理解,因为考虑了资金的时间价值。
采用线性内插法估算,是难点,需要掌握技巧,最近3年未考计算,25年予以关注。
一正一负财务净现值,对应两个折现率;那么FIRR一定处于这两个折现率之间,而且FIRR更接近于折现率所对应财务净现值的绝对值小的一边。
(单价×产量-单税×产量)-(固定成本+单位可变成本×产量)=利润;利润为0时即盈亏平衡
(1)看清题意,明确计算的是哪一类盈亏平衡点,计算盈亏平衡时等式中的利润为0。
(2)题干一般会给出销售单价,设计产量、单位税金及附加、固定成本、单位可变成本数据。
(3)如果是计算产量相关的盈亏平衡点,即产量为待求值,其余代入已知数值。生产能力利用率=产销量盈亏平衡点/设计产量×100%
(4)如果是计算售价相关的盈亏平衡点,即销售单价为待求值,其余代入已知数值,注意产量即设计产量。
某投资项目年设计生产能力为15万吨,产品销售价格为400元/吨,单位产品金及附加为8元,年固定成本为1500万元,单位产品可变成本为160元。销售收入和成本均不含增值税,则该项目盈亏平衡点的产销量为( )万吨。
代入相关数据:(400×产量-8×产量)-(1500+160×产量)=0,产销量盈亏平衡=6.47万吨
一建备考时间仅剩一百多天,说长不长,说短不短。但只要你从现在开始行动,用对方法、合理规划,时间就会成为你最忠实的战友。记住:通关一建的秘诀,不在于你比别人多聪明,而在于你比别人更懂得如何高效利用时间。
别让焦虑吞噬你的信心,也别让拖延成为你的绊脚石。从现在起,放下手机,拿起书本,用一百多天的汗水,换一张通往职业巅峰的通行证!
温馨提示:文章由作者233网校-lxh独立创作完成,未经著作权人同意禁止转载。
备考刷题:233网校APP提供一建章节习题、历年真题、模拟试题、每日一练、模考大赛、答题闯关等刷题功能,大家可通过刷题,加深巩固,掌握要点,查漏补缺,稳步提升!【进入下载APP刷题】
一级建造师考点、难点太多记不住?233网校老师带你读薄教材,举一反三,学习做题更有效率!点击进入听课